Έκθεση Ανθρακικού Αποτυπώματος: τι απαιτεί το άρθρο 20 του Ν. 4936/2022
Τελευταία επικαιροποίηση: 25 Αυγούστου 2026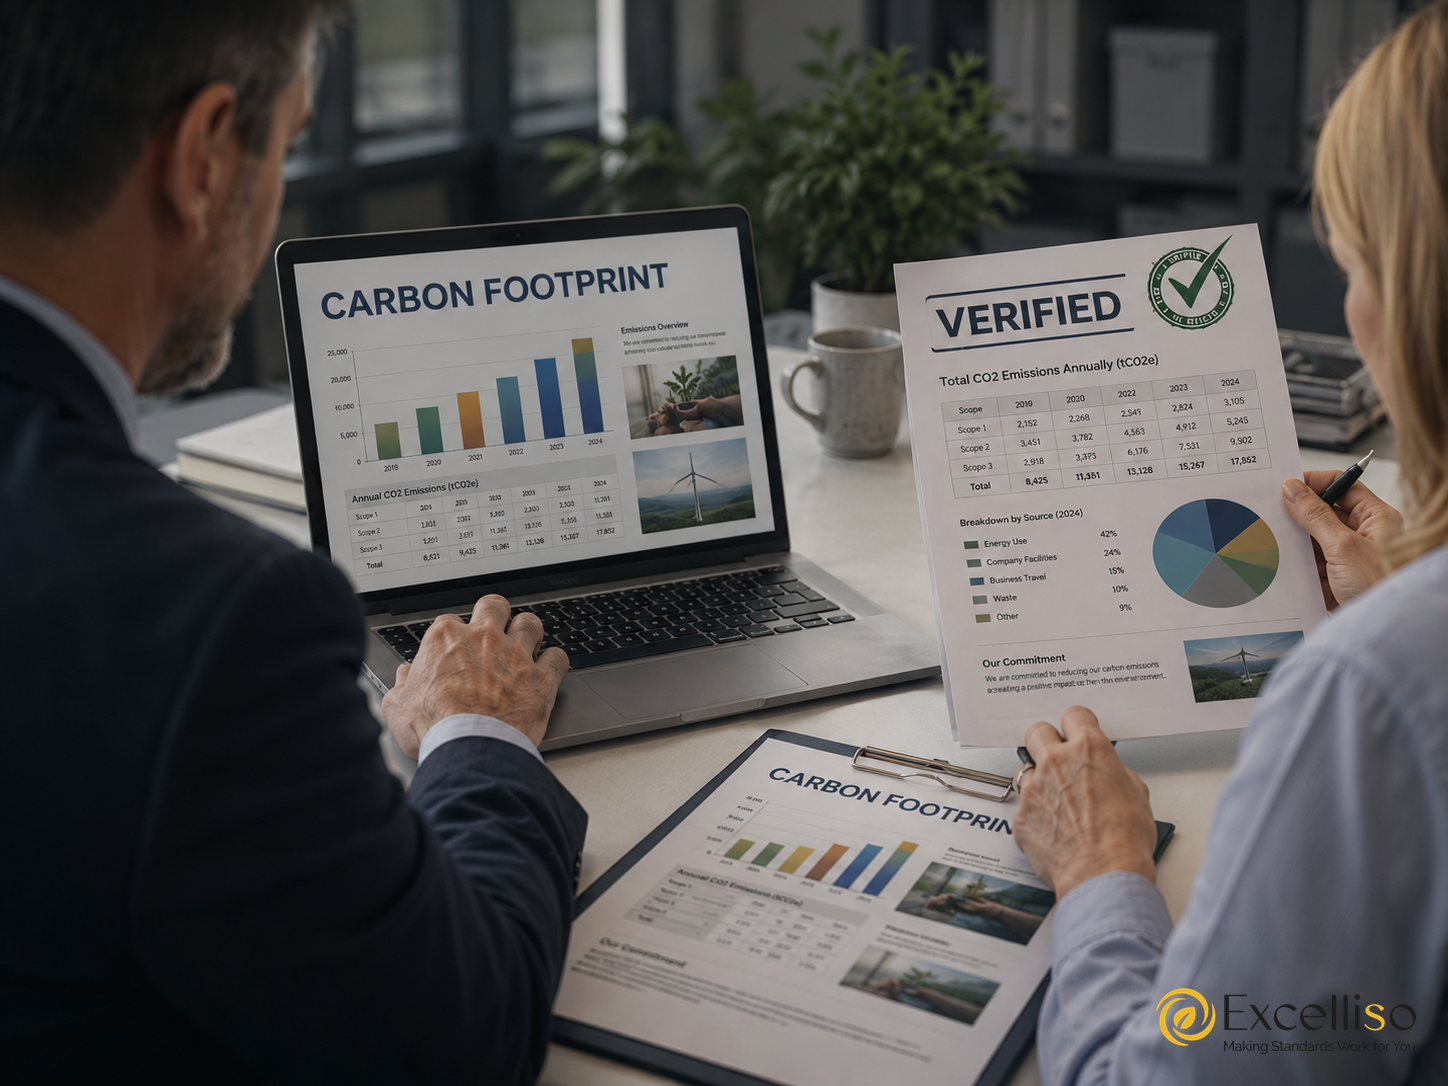
Η έκθεση ανθρακικού αποτυπώματος του άρθρου 20 δεν είναι ένα γενικό ESG report ούτε μία εκτίμηση που συντάσσεται μόνο από λογαριασμούς ρεύματος. Είναι ετήσια, δημόσια και επαληθευμένη απογραφή για συγκεκριμένες κατηγορίες νομικών προσώπων, με άμεσες εκπομπές και έμμεσες εκπομπές από την κατανάλωση ενέργειας, συγκεκριμένη μεθοδολογική βάση και διαδρομή υποβολής στην ηλεκτρονική πλατφόρμα του Ο.ΦΥ.ΠΕ.Κ.Α.
Τι επιβάλλει πραγματικά το άρθρο 20
Ο Ν. 4936/2022 όρισε αρχική υποβολή για το έτος αναφοράς 2022 και προβλέπει ότι η έκθεση επικαιροποιείται και επαληθεύεται ετησίως. Η έκθεση υποβάλλεται σε δημόσια προσβάσιμη ηλεκτρονική βάση και περιλαμβάνει επίσης εθελοντικούς στόχους και δράσεις μείωσης ή αντιστάθμισης. Η δημοσιότητα αυξάνει τη σημασία της συνέπειας ανάμεσα στα υποβληθέντα δεδομένα, στις εταιρικές ανακοινώσεις και σε άλλα reports.
Η απαίτηση πρέπει να διακρίνεται από το άρθρο 19, το οποίο αφορά εκπομπές έργων και δραστηριοτήτων κατηγορίας Α και συνδέεται με διαφορετικό scope και υποχρεώσεις. Μία επιχείρηση μπορεί να εξετάζεται υπό περισσότερα του ενός καθεστώτα, αλλά δεν πρέπει να συγχέει τα boundaries, τις προθεσμίες ή τις κυρώσεις. Η πρώτη συμβουλευτική εργασία είναι η σωστή νομική ταξινόμηση.
Ποιες κατηγορίες νομικών προσώπων περιλαμβάνονται
Το άρθρο 20 καλύπτει εισηγμένες ανώνυμες εταιρείες, πιστωτικά ιδρύματα, ασφαλιστικές επιχειρήσεις, επιχειρήσεις επενδύσεων, εταιρείες σταθερής και κινητής τηλεφωνίας, εταιρείες ύδρευσης και αποχέτευσης, εταιρείες ταχυμεταφορών, παρόχους ηλεκτρικής ενέργειας και φυσικού αερίου, μεγάλες αλυσίδες λιανεμπορίου, επιχειρήσεις logistics και αστικές εταιρείες συγκοινωνιακού έργου, σύμφωνα με τις ειδικότερες διατυπώσεις του νόμου.
Για τις αλυσίδες λιανεμπορίου ο νόμος αναφέρει απασχόληση άνω των 500 εργαζομένων. Παράλληλα, εξαιρεί μικρές και πολύ μικρές επιχειρήσεις κατά τον ευρωπαϊκό ορισμό. Η εξαίρεση δεν πρέπει να εφαρμόζεται από μνήμη ή μόνο με headcount, επειδή ο ορισμός μεγέθους λαμβάνει υπόψη οικονομικά στοιχεία και σχέσεις συνεργαζόμενων ή συνδεδεμένων επιχειρήσεων.
Η αξιολόγηση υπαγωγής γίνεται στο σωστό νομικό πρόσωπο
Όμιλοι με διαφορετικά ΑΦΜ, κοινό brand ή πολλαπλές δραστηριότητες χρειάζονται entity-by-entity assessment. Ελέγχονται η νομική μορφή, η κύρια και πραγματική δραστηριότητα, οι άδειες, τα οικονομικά όρια, οι εργαζόμενοι και οι σχέσεις συμμετοχής. Μία εμπορική περιγραφή όπως “εταιρεία μεταφορών” ή “αλυσίδα” δεν αρκεί για ασφαλές συμπέρασμα υπαγωγής.
Το assessment τεκμηριώνεται και διατηρείται, ακόμη και όταν το αποτέλεσμα είναι μη υπαγωγή. Επανεξετάζεται μετά από συγχώνευση, εξαγορά, αλλαγή ΚΑΔ ή επιχειρηματικού μοντέλου, αύξηση μεγέθους και μεταβολή εταιρικής δομής. Με αυτόν τον τρόπο η διοίκηση μπορεί να εξηγήσει τη βάση της απόφασης και δεν ανακαλύπτει την υποχρέωση λίγο πριν την προθεσμία.
Το υποχρεωτικό boundary εστιάζει σε άμεσες εκπομπές και ενέργεια
Ο νόμος αναφέρεται στις άμεσες εκπομπές αερίων του θερμοκηπίου και στις έμμεσες εκπομπές από κατανάλωση ενέργειας, με αναφορά στο GHG Protocol ή εναλλακτικά στο ISO 14064-1:2018 για τις αντίστοιχες κατηγορίες 1 και 2. Στην πράξη αυτό αντιστοιχεί συνήθως σε Scope 1 και Scope 2, αλλά απαιτεί σαφή οργανωτικά και λειτουργικά όρια.
Καύσιμα σε σταθερές εγκαταστάσεις, εταιρικά οχήματα, ψυκτικά μέσα και άλλες άμεσες πηγές δεν έχουν την ίδια μέθοδο συλλογής. Η αγοραζόμενη ηλεκτρική ενέργεια χρειάζεται στοιχεία κατανάλωσης και κατάλληλους συντελεστές. Οι λοιπές έμμεσες εκπομπές Scope 3 μπορεί να είναι σημαντικές για ESG ή CSRD, αλλά δεν πρέπει να αναμιγνύονται αδιακρίτως με το statutory total του άρθρου 20.
Η ποιότητα ξεκινά από το source register και όχι από τον τελικό υπολογισμό
Η απογραφή οργανώνει όλες τις εγκαταστάσεις, παροχές, μετρητές, οχήματα, δεξαμενές, καύσιμα, ψυκτικά συστήματα και εταιρικές μεταβολές. Για κάθε source καθορίζονται owner, activity data, μονάδα, περίοδος, evidence, frequency και control. Τιμολόγια, δελτία παραλαβής, μετρήσεις, ERP exports και service records χρειάζονται reconciliation ώστε να αποφεύγονται κενά και διπλοεγγραφές.
Οι συνηθέστερες αστοχίες δεν είναι περίπλοκοι τύποι αλλά απουσία πληρότητας: νέα εγκατάσταση που δεν μπήκε στο register, καύσιμο που καταγράφηκε σε ευρώ αντί για φυσική μονάδα, refrigerant top-up χωρίς τύπο αερίου, κοινός λογαριασμός χωρίς τεκμηριωμένη κατανομή ή αλλαγή παρόχου που διέκοψε τη χρονοσειρά. Η έγκαιρη data request μειώνει δραστικά τον κίνδυνο λίγο πριν την επαλήθευση.
Συντελεστές, μονάδες και μεθοδολογικές αποφάσεις
Το άρθρο 20 παραπέμπει στις 2006 IPCC Guidelines, όπως έχουν τροποποιηθεί, και προβλέπει χρήση συντελεστών της πλέον πρόσφατης εθνικής απογραφής για τη μετατροπή της τελικής κατανάλωσης ενέργειας. Το ΥΠΕΝ δημοσιεύει υλικό εφαρμογής και συντελεστές ανά έτος. Η ομάδα πρέπει να κλειδώνει τη σωστή έκδοση, να τεκμηριώνει πηγή και ημερομηνία και να αποφεύγει μη ελεγχόμενα factors από παλιό spreadsheet.
Κάθε μετατροπή διατηρεί unit trail από activity data μέχρι tCO₂e. Ελέγχονται θερμογόνος δύναμη, πυκνότητα, GWP, period alignment και rounding. Η μεθοδολογική συνέπεια είναι σημαντική για τη σύγκριση ετών, αλλά όταν αλλάζει επίσημος συντελεστής ή βελτιώνεται το data source, η αλλαγή πρέπει να εξηγείται. Μία διαφορά δεν αποτελεί πάντα πραγματική αύξηση ή μείωση λειτουργικής επίδοσης.
Η επαλήθευση δεν είναι τελική σφραγίδα σε έτοιμο αρχείο
Η έκθεση ανατίθεται για επαλήθευση σε επίσημα αναγνωρισμένο επαληθευτή σύμφωνα με το πλαίσιο που κατονομάζει ο νόμος. Ο verifier εξετάζει boundary, materiality, source data, controls, calculations και evidence. Αν εμπλακεί μόνο στο τέλος, σοβαρά κενά μπορεί να μην διορθώνονται χωρίς νέα συλλογή δεδομένων ή αναδιατύπωση της έκθεσης.
Η ανεξαρτησία του verifier πρέπει να προστατεύεται. Η EXCELLISO μπορεί να υποστηρίζει το inventory design, τη συλλογή, τον υπολογισμό, τα controls και την προετοιμασία φακέλου, αλλά δεν παρουσιάζει τη συμβουλευτική εργασία ως ανεξάρτητη επαλήθευση όταν έχει συμμετάσχει στην κατάρτιση. Οι ρόλοι, τα deliverables και οι επικοινωνίες συμφωνούνται πριν από την έναρξη.
Υποβολή, ετήσια επικαιροποίηση και δημόσια εικόνα
Η υποβολή πραγματοποιείται στην ηλεκτρονική βάση του Ο.ΦΥ.ΠΕ.Κ.Α. με την προβλεπόμενη ταυτοποίηση και τα απαιτούμενα αρχεία. Η αρχική προθεσμία ορίστηκε στις 31 Οκτωβρίου και το ΥΠΕΝ εφαρμόζει ετήσιο κύκλο για το προηγούμενο έτος αναφοράς. Για κάθε νέα περίοδο η επιχείρηση πρέπει να ελέγχει τις τρέχουσες οδηγίες, τους συντελεστές και την ακριβή λειτουργία της πλατφόρμας.
Επειδή η βάση είναι δημόσια προσβάσιμη, οι αριθμοί πρέπει να συμφωνούν με sustainability reports, ερωτηματολόγια πελατών, CSRD disclosures και εταιρικές ανακοινώσεις ή να εξηγούνται οι διαφορές boundary και method. Δεν είναι ασφαλές να υπάρχουν διαφορετικά “επίσημα” totals χωρίς reconciliation. Η governance review πριν την υποβολή εξετάζει και τεχνική ακρίβεια και επικοινωνιακό κίνδυνο.
Στόχοι και δράσεις: εθελοντικοί δεν σημαίνει αυθαίρετοι
Το άρθρο 20 προβλέπει ότι στην έκθεση περιλαμβάνονται εθελοντικοί στόχοι και δράσεις μείωσης ή αντιστάθμισης. Ο στόχος χρειάζεται baseline, boundary, χρονικό ορίζοντα, metric και owner. Μία γενική διατύπωση “μείωση αποτυπώματος” δεν επιτρέπει έλεγχο προόδου και μπορεί να δημιουργήσει reputational exposure αν χρησιμοποιηθεί δημόσια χωρίς σχέδιο.
Οι δράσεις ιεραρχούνται πρώτα σε αποφυγή και πραγματική μείωση: ενεργειακή απόδοση, operational controls, ηλεκτροκίνηση όπου τεκμηριώνεται, αλλαγή καυσίμου, διαχείριση ψυκτικών και προμήθεια ενέργειας. Η αντιστάθμιση εξετάζεται με ξεχωριστή ποιότητα και ισχυρισμούς. Τα αποτελέσματα παρακολουθούνται ώστε η μεταβολή να διαχωρίζεται από αλλαγή παραγωγής, καιρού ή organizational boundary.
Κυρώσεις και κόστος καθυστερημένης συμμόρφωσης
Η παρ. 6 του άρθρου 20 προβλέπει για μη έγκαιρη υποβολή πρόστιμο 50 ευρώ για κάθε ημέρα καθυστέρησης, με ανώτατο όριο 0,01% του συνολικού κύκλου εργασιών της τελευταίας χρήσης, σύμφωνα με τη διατύπωση του νόμου. Πριν από οποιαδήποτε διοικητική απόφαση χρειάζεται έλεγχος του τρέχοντος ενοποιημένου κειμένου και των επίσημων οδηγιών.
Το ουσιαστικό κόστος μπορεί να είναι μεγαλύτερο από το πρόστιμο: επείγουσα συλλογή στοιχείων, ακριβότερη verification effort, αδυναμία τεκμηρίωσης, ανακολουθίες σε tender ή customer request και δημόσια εικόνα καθυστέρησης. Η καλύτερη άμυνα είναι annual calendar που ξεκινά αμέσως μετά το κλείσιμο του έτους, με data owners, freeze dates, quality review και έγκαιρη δέσμευση verifier.
EXPERT VIEW – Η μεγαλύτερη απόκλιση συχνά κρύβεται σε μία αλλαγή οργανωτικού ορίου
Μία αύξηση εκπομπών μπορεί να οφείλεται σε εξαγορά εγκατάστασης, μεταφορά στόλου ή αλλαγή από outsourced σε owned activity και όχι σε χειρότερη ενεργειακή απόδοση. Αν το boundary δεν συμφωνηθεί και δεν τεκμηριωθεί πριν τον υπολογισμό, η διοίκηση μπορεί να ερμηνεύσει λανθασμένα την τάση.
Η EXCELLISO ξεκινά από entity assessment, source register και reconciliation. Έπειτα οργανώνει calculation file, evidence pack, management review και readiness για ανεξάρτητη επαλήθευση. Η σοβαρότητα φαίνεται στο audit trail που επιτρέπει σε τρίτο να αναπαράγει τον αριθμό, όχι μόνο στην εμφάνιση του τελικού γραφήματος.
Συχνές ερωτήσεις
Υποχρεούνται όλες οι επιχειρήσεις;
Όχι. Το άρθρο 20 απαριθμεί συγκεκριμένες κατηγορίες νομικών προσώπων και εξαιρεί τις μικρές και πολύ μικρές επιχειρήσεις. Χρειάζεται τεκμηριωμένο assessment υπαγωγής.
Περιλαμβάνεται υποχρεωτικά Scope 3;
Το statutory scope του άρθρου 20 εστιάζει στις άμεσες εκπομπές και στις έμμεσες εκπομπές από κατανάλωση ενέργειας. Άλλες απαιτήσεις ESG ή CSRD μπορεί να απαιτούν ευρύτερο boundary.
Μπορεί η EXCELLISO να είναι και verifier;
Η EXCELLISO υποστηρίζει την κατάρτιση και την ετοιμότητα. Η ανεξάρτητη επαλήθευση ανατίθεται σε επίσημα αναγνωρισμένο επαληθευτή και οι ρόλοι δεν συγχέονται.
Επίσημες πηγές και τεχνική βάση
Οι παρακάτω πηγές χρησιμοποιήθηκαν για την επικαιροποίηση του άρθρου. Η εφαρμογή αξιολογείται πάντοτε με βάση το ισχύον κείμενο, τα πραγματικά χαρακτηριστικά της εγκατάστασης ή της επιχείρησης και τυχόν νεότερες επίσημες οδηγίες. Για κρίσιμες αποφάσεις τεκμηριώνονται επιπλέον η έκδοση της πηγής, η ημερομηνία ελέγχου και η ειδική βάση που εφαρμόζεται στη συγκεκριμένη περίπτωση.
Η EXCELLISO ελέγχει την υπαγωγή, οργανώνει boundary και source register, υποστηρίζει τον υπολογισμό Scope 1 και Scope 2, δημιουργεί audit trail και προετοιμάζει την επιχείρηση για ανεξάρτητη επαλήθευση και υποβολή.
Το άρθρο παρέχει γενική τεχνική ενημέρωση και δεν αποτελεί νομική, ιατρική ή πιστοποιητική γνωμοδότηση για συγκεκριμένη περίπτωση.